Carte européenne de la WealthTech 2026
La pile technologique européenne de la gestion de patrimoine s'est consolidée en quatre couches. La valeur ne s'y accumule plus là où elle s'accumulait il y a trois ans.
11 min de lecture
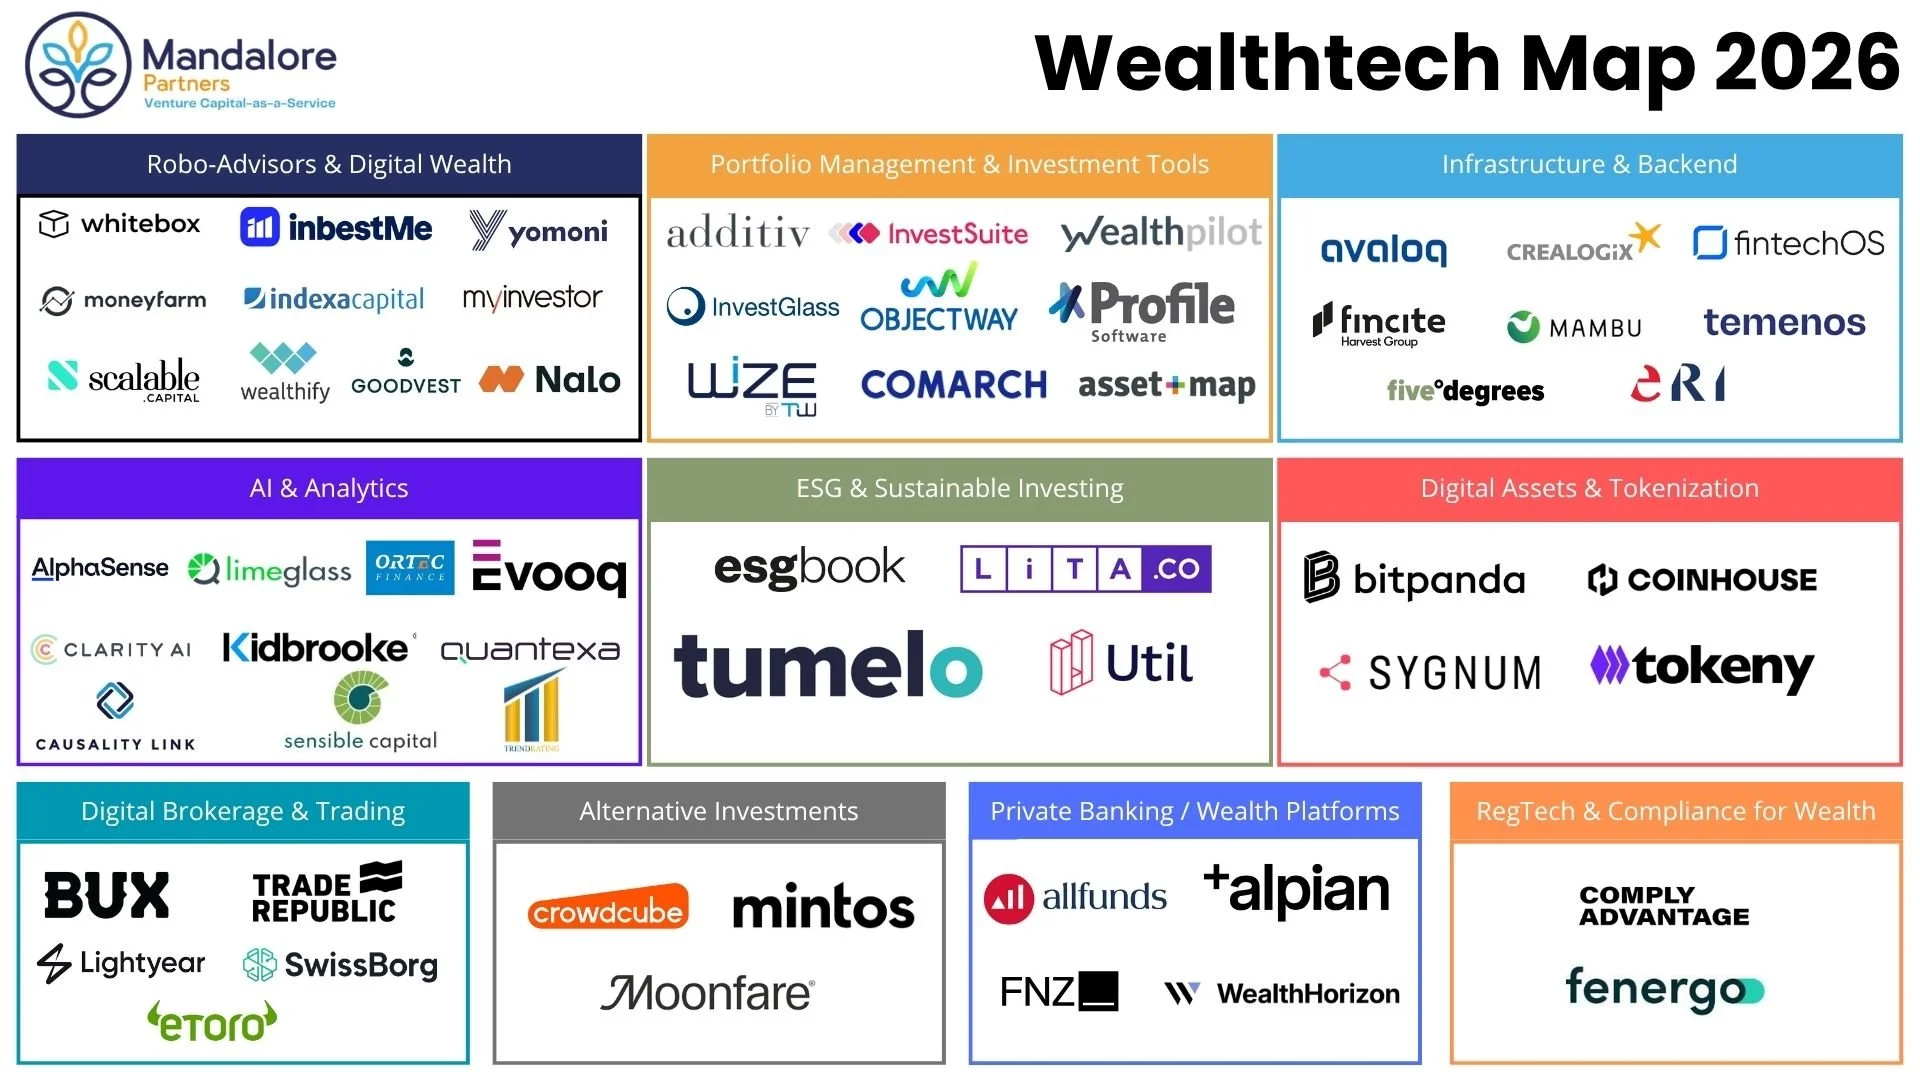
Cinq ans après la parution de notre première Carte européenne de la WealthTech, Mandalore Partners fait paraître son édition 2026. Le paysage a radicalement changé. Ce qui n'était au départ qu'une poignée de robo-advisors et d'éditeurs de logiciels de gestion de portefeuille est devenu un écosystème sophistiqué et stratifié, couvrant l'intelligence artificielle, les actifs numériques, la donnée ESG et la technologie réglementaire.
La carte de cette année réunit 48 sociétés réparties en 10 catégories distinctes, signe de la maturité et de la spécialisation atteintes par la technologie de gestion de patrimoine en Europe. Voici ce que les données nous disent.
1. Robo-advisors et gestion de patrimoine numérique : un marché qui mûrit
Le segment des robo-advisors reste l'un des plus fournis de la carte, avec 10 acteurs parmi lesquels Scalable Capital, Moneyfarm, Indexa Capital, Yomoni et Nalo. Ce qui distingue la cohorte 2026 des éditions précédentes, c'est l'échelle atteinte et l'attention portée à la rentabilité. L'ère de la croissance à tout prix est révolue.
• Scalable Capital a franchi le seuil des 20 milliards d'euros d'actifs sous gestion, confirmant sa position de leader européen incontesté.
• InbestMe et Indexa Capital ancrent le marché ibérique, portés par une forte croissance organique tirée par les produits d'automatisation de l'épargne retraite.
• Goodvest et Wealthify incarnent une nouvelle génération de robo-advisors à mission, qui placent l'ESG au cœur de leur offre plutôt qu'en simple option ajoutée.
La présence de MyInvestor, qui a racheté Finanbest en 2023, illustre la vague de consolidation qui redessine cette catégorie. Les robo-advisors indépendants dépourvus d'une niche différenciante ou d'un agrément bancaire subiront une pression croissante au cours des 24 prochains mois.
2. Gestion de portefeuille et outils d'investissement : le moteur B2B
Avec neuf sociétés, dont Additiv, Objectway, InvestSuite et Wealthpilot, l'infrastructure de gestion de portefeuille reste le tissu conjonctif de la gestion de patrimoine européenne. Il s'agit pour l'essentiel de plateformes B2B qui alimentent la transformation numérique des banques privées, des sociétés de gestion et des conseillers financiers indépendants.
• Additiv poursuit le déploiement de sa suite de finance numérique au Moyen-Orient et en Asie, en s'appuyant sur sa base suisse comme ancrage réglementaire.
• Wealthpilot gagne du terrain auprès des conseillers indépendants germanophones, un marché qui a historiquement résisté à la numérisation.
• Comarch et Profile Software servent les segments de la banque privée d'Europe de l'Est et du pourtour méditerranéen, des marchés souvent négligés par les analystes paneuropéens.
★ Asset-Map se distingue comme l'un des outils les plus singuliers de cette catégorie. Plutôt que de se concentrer sur la seule performance du portefeuille, il cartographie l'intégralité de la situation financière d'un client (actifs, passifs, flux de revenus, couverture d'assurance) en un seul visuel.
3. Infrastructure et back-end : les fondations invisibles
Huit sociétés forment l'ossature de la pile WealthTech européenne. Avaloq et Temenos sont les géants installés, traitant chacun des milliers de milliards d'actifs chaque année. Mais la carte 2026 révèle une nouvelle génération de challengers nés dans le cloud, à surveiller de près.
• FintechOS s'impose comme l'alternative la plus crédible aux systèmes bancaires centraux hérités, pour les cas d'usage adjacents à la gestion de patrimoine, en particulier en Europe de l'Est et au Royaume-Uni.
• Mambu s'est étendu de manière offensive à la gestion de patrimoine après avoir assis son empreinte dans le crédit et la néobanque.
• Fincite, racheté par Harvest Group en 2025, s'inscrit désormais dans un groupe français de données et de technologie plus large, ce qui lui donne une portée de distribution dont il ne disposait pas auparavant.
La présence de Five Degrees et d'ERI traduit la pertinence persistante des systèmes centraux spécialisés en gestion de patrimoine, en particulier pour les banques privées et les family offices qui exigent une personnalisation poussée plutôt qu'une standardisation prête à l'emploi.
4. IA et analytique : la catégorie qui croît le plus vite
Avec dix sociétés, l'IA et l'analytique constituent la catégorie la plus fournie de la carte 2026, et celle qui a accueilli le plus de nouveaux entrants depuis 2021. Cela traduit un basculement plus large : les gérants de patrimoine ne se demandent plus s'il faut adopter l'IA, mais à quelle vitesse ils peuvent la déployer.
• AlphaSense est devenu le standard de fait de l'intelligence de recherche en investissement chez les gérants d'actifs européens.
• Clarity AI fait le pont entre l'univers de la donnée ESG et celui de l'analytique par l'IA, un positionnement qui le rend pertinent sur deux catégories à forte croissance.
• Quantexa applique l'analytique de réseaux et la résolution d'entités à la connaissance client et à la détection de la criminalité financière dans les contextes de gestion de patrimoine.
• Kidbrooke et Evooq
★ Trendrating fait partie des acteurs de cette catégorie qui ont échangé directement avec notre équipe de recherche pour cette édition. Son système de notation fondé sur le momentum évalue actions et ETF selon la force de leur tendance de prix, et gagne du terrain auprès des gérants de patrimoine européens qui veulent une surcouche systématique et fondée sur des règles pour la construction de portefeuille, sans dépendre uniquement de l'analyse fondamentale traditionnelle. Leurs apports nous ont aidés à affiner notre compréhension de la manière dont la génération de signaux assistée par l'IA se met en œuvre au niveau du conseiller, et pas seulement dans les fonds quantitatifs.
L'émergence de Sensible Capital, Causality Link et Limeglass témoigne de la profondeur de spécialisation désormais visible dans cette catégorie. L'IA de la gestion de patrimoine européenne n'est plus un cas d'usage unique : elle couvre la recherche, le profilage client, l'analytique du risque et le reporting réglementaire.
5. ESG et investissement durable : petit mais stratégique
Quatre sociétés composent la catégorie ESG : ESGbook, LITA.co, Tumelo et Util. La taille relativement modeste de ce segment masque son importance stratégique. La donnée et l'outillage ESG s'intègrent de plus en plus dans toutes les autres catégories de la carte, au lieu de rester isolés.
• Tumelo a construit un produit d'engagement actionnarial convaincant, qui permet aux gérants de patrimoine de transmettre les droits de vote jusqu'aux investisseurs finaux, une capacité que les régulateurs commencent à formaliser.
• ESGbook fournit des données de durabilité d'entreprise à une granularité qui rivalise avec celle des grands fournisseurs installés, pour une fraction du coût.
• LITA.co occupe une position unique de plateforme de financement participatif et d'investissement à impact, centrée sur les PME européennes à mission.
À mesure que les obligations SFDR s'approfondissent et que les clients réclament des preuves de durabilité plutôt que des déclarations de durabilité, la couche d'outillage ESG gagnera en importance et, probablement, en nombre de sociétés d'ici à l'édition 2027.
6. Actifs numériques et tokenisation : de l'expérimentation à l'infrastructure
Quatre sociétés composent la catégorie des actifs numériques et de la tokenisation : Bitpanda, Coinhouse, Sygnum et Tokeny. Chacune adopte une approche sensiblement différente, reflet de l'éventail de stratégies viables dans un environnement réglementaire post-MiCA.
• Bitpanda est passé du statut de plateforme crypto grand public à celui de fournisseur d'infrastructure financière régulé, proposant désormais sa technologie aux banques et aux gérants de patrimoine.
• Sygnum fonctionne comme une banque d'actifs numériques pleinement régulée, agréée en Suisse et à Singapour, au service de clients institutionnels et de banque privée.
• Tokeny se concentre sur la tokenisation d'actifs du monde réel, notamment le private equity, l'immobilier et les produits structurés, un cas d'usage qui gagne une véritable traction institutionnelle.
• Coinhouse ancre le marché francophone avec des services crypto à la fois grand public et professionnels, sous supervision réglementaire française.
L'arrivée de MiCA en 2024 a transformé cette catégorie. Les gérants de patrimoine européens qui évitaient jusque-là les actifs numériques pour des raisons de conformité étudient aujourd'hui activement comment intégrer des titres tokenisés dans les portefeuilles de leurs clients.
7. Courtage numérique et trading : consolidation et réinvention
Cinq acteurs peuplent la catégorie du courtage : BUX, Trade Republic, Lightyear, SwissBorg et eToro. L'histoire est ici celle d'une maturation rapide et d'un repositionnement stratégique.
• Trade Republic est devenu l'une des plus importantes plateformes d'investissement grand public d'Europe, proposant désormais des produits d'épargne et des fonctionnalités de paiement en plus du courtage.
• eToro a mené à bien en 2025 son introduction en bourse au Nasdaq, longtemps attendue, validant à grande échelle le modèle du trading social.
• Lightyear vise l'espace paneuropéen du courtage sans commission, laissé vacant par le rachat de DEGIRO par flatex.
• SwissBorg fait le pont entre l'univers crypto et l'investissement traditionnel, avec un accent mis sur l'optimisation du rendement des actifs numériques.
8. Investissements alternatifs : ouvrir les marchés privés
Trois plateformes définissent la catégorie des investissements alternatifs : Crowdcube, Mintos et Moonfare. Ensemble, elles incarnent la démocratisation de classes d'actifs historiquement réservées aux investisseurs institutionnels ou très fortunés.
• Moonfare a bâti la plateforme de référence pour accéder aux fonds de private equity en dessous du minimum institutionnel, avec plus de 30 fonds ouverts aux investisseurs qualifiés.
• Mintos a dépassé ses origines de prêt entre particuliers pour devenir une place de marché régulée d'investissement alternatif multi-actifs.
• Crowdcube demeure la plateforme dominante de financement participatif en capital au Royaume-Uni et en Europe, mettant en relation des entreprises en croissance avec des investisseurs particuliers et professionnels.
L'inclusion de cette catégorie dans la carte 2026 traduit un basculement structurel : les gérants de patrimoine européens subissent une pression pour intégrer les actifs alternatifs dans les portefeuilles de leurs clients, à mesure que les rendements des actifs traditionnels se compriment sous l'effet de taux d'intérêt bas. Les plateformes qui réduisent la charge opérationnelle de l'allocation aux alternatifs en seront les grandes bénéficiaires.
9. Banque privée et plateformes de gestion de patrimoine : numériser le haut de gamme
Quatre sociétés ancrent la catégorie de la banque privée et des plateformes de gestion de patrimoine : Allfunds, Alpian, FNZ et WealthHorizon. Ce segment s'attaque à la complexité de servir à grande échelle une clientèle fortunée et très fortunée.
• Allfunds exploite le plus grand réseau B2B de distribution de fonds en Europe, reliant plus de 2 500 sociétés de gestion à des distributeurs dans 60 pays.
• FNZ fournit l'infrastructure de plateforme de bout en bout qui se trouve derrière nombre des plus grandes offres européennes de gestion de patrimoine, traitant plus de 1 500 milliards d'euros d'actifs.
• Alpian construit en Suisse la banque privée numérique de demain, en combinant conseil humain et interface numérique soignée pour des clients disposant de plus de 100 000 euros d'actifs investissables.
★ WealthHorizon vise le segment des family offices et des multi-family offices, avec une plateforme consolidée de portefeuille et de reporting conçue pour la complexité multi-actifs, multi-devises et multi-entités. WealthHorizon a échangé avec notre équipe de recherche pour cette édition, en apportant un éclairage direct sur la manière dont les family offices européens abordent la consolidation technologique — en s'éloignant d'un reporting fragmenté à base de tableurs pour aller vers des plateformes intégrées, capables de traiter les actifs alternatifs, les investissements directs et les structures transfrontalières dans une vue unique. Leur point de vue a renforcé un constat clair : le marché européen des family offices est à un point d'inflexion, et la demande d'un outillage de qualité institutionnelle à une échelle sous-institutionnelle n'a jamais été aussi forte.
10. RegTech et conformité pour la gestion de patrimoine : une nouvelle catégorie en 2026
L'ajout le plus significatif de la carte 2026 par rapport aux éditions précédentes est la catégorie RegTech et conformité pour la gestion de patrimoine, avec ComplyAdvantage et Fenergo. Son émergence en segment autonome traduit le passage de la conformité d'un centre de coûts de back-office à un enjeu stratégique de front-office.
• ComplyAdvantage propose des dispositifs AML, KYC et de filtrage des sanctions pilotés par l'IA, de plus en plus déployés par des gérants de patrimoine confrontés à un contrôle réglementaire resserré.
• Fenergo est spécialisé dans la gestion du cycle de vie client et l'entrée en relation réglementaire, réduisant le temps et le coût d'intégration d'une clientèle fortunée sur la plateforme.
À mesure que DORA, MiCA, SFDR et l'AI Act créent des obligations de conformité qui se recouvrent pour les gérants de patrimoine européens, la demande d'un outillage RegTech conçu pour cet usage ne fera qu'accélérer. Nous nous attendons à ce que cette catégorie double en nombre de sociétés d'ici à 2027.
À propos de Mandalore Partners
Mandalore Partners est une société de Venture Capital-as-a-Service spécialisée dans la FinTech, l'InsurTech et la WealthTech. Nous conseillons les investisseurs corporate et les LP institutionnels sur leur stratégie d'innovation, et les aidons à identifier et à évaluer les sociétés technologiques les plus pertinentes en Europe, et à y investir.
La Carte européenne de la WealthTech 2026 est une sélection non exhaustive fondée sur notre recherche propriétaire et notre dealflow. Pour toute information complémentaire ou pour discuter de l'inclusion d'une société dans les prochaines éditions, écrivez à alice@mandalorepartners.com.